Les taux se resserrent
Il était temps pour un nouvel article pour parler de la crise financière majeure en préparation que je nomme « crise de 29 ». La conjonction d’éléments significatifs de la perte de contrôle devient si prolifique qu’il n’était plus réaliste d’ajouter constamment des flocons de neige qui déclencheront l’avalanche, chère à Jim Rickards, dans le précédent article sur l’effondrement économique. Nous sommes véritablement en plein blizzard et plus les acteurs s’animent pour le calmer et plus il s’amplifie. Cela fait une quinzaine d’années que je réponds à ceux qui expliquent doctement que la dette souveraine ne serait pas un problème puisque « l’État la roule », Macron en tête, qui la distribue allégrement sans compter au titre de l’emploi à des actionnaires qui s’en gavent via les plus gros dividendes de la planète qu’ils optimisent fiscalement à l’étranger ensuite, que ce serait en fait plutôt l’inverse : ce n’est pas l’État qui roule sa dette, c’est la dette qui finit par rouler l’État.
Le raisonnement selon lequel un État ne rembourse jamais réellement sa dette n’est pas faux en lui-même, puisque lorsqu’un titre arrive à échéance, il est généralement remplacé par un autre. Mais cela relève du mythe, ça ne signifie en rien que la dette disparaît ni même que son coût reste stable et dans les faits les Etats ont souvent remboursé leur dette en phase de croissance et également souvent fait faillite. La France a fait 8 fois faillite depuis la Révolution et elle a également intégralement remboursé sa dette de l’après-guerre en 20 ans. C’est donc en circonstances particulières que l’Etat ne rembourse pas et produit ce fameux roulement de dette où le nouveau titre est émis aux conditions que le marché exige ce jour-là. Dans les faits, quand on remplace une dette à 0,5 % par une dette à 4 %, puis 5 %, puis éventuellement 6 %, on n’a rien « roulé » : on a simplement repoussé dans le temps la matérialisation du coût réel de la dette sur l’économie. Pendant quinze ans, cette mécanique a été masquée par des taux extraordinairement bas, elle devient aujourd’hui prégnante.
Les archives de LMC permettent d’ailleurs de retrouver ce raisonnement très loin en arrière. Dès 2014, j’écrivais que le système pouvait perdurer « jusqu’à ce que l’État ne puisse plus emprunter » ou que le taux d’intérêt de sa dette augmente au-delà de ses moyens. En septembre 2024, lorsque la France a commencé à se financer plus cher que certains pays naguère considérés comme beaucoup plus risqués, je rappelais encore que le taux finirait simplement par retrouver un niveau historiquement normal et que l’effet budgétaire deviendrait alors considérable. France : les pauvres sont de plus en plus pauvres, 2014 et La France se finance désormais plus cher que la Grèce, septembre 2024
Nous y sommes.
La dette qui roule devient la dette qui étrangle
À la fin du deuxième trimestre 2026, la dette publique française a atteint 3 595,5 milliards d’euros, soit 119 % du PIB. Elle avait progressé de 75,8 milliards au premier trimestre, puis encore de 59,6 milliards au deuxième : 135,4 milliards supplémentaires en six mois. La dette nette a progressé plus rapidement encore au deuxième trimestre, de 68,2 milliards. Ce ne sont plus des ordres de grandeur théoriques, ce sont les chiffres publiés par l’Insee le 29 septembre. Insee — Dette publique au deuxième trimestre 2026
Depuis des années, j’avance un scénario qui paraissait extravagant : 5 000 milliards de dette avant 2032, avec à terme un taux souverain pouvant atteindre 6 % et une charge d’intérêts de l’ordre de 160 milliards d’euros. Je considère désormais que la dette pourrait déjà atteindre environ 3 900 milliards fin 2027, avec un taux à dix ans pouvant être au moins de l’ordre de 5,6 %. Ce sont mes projections, pas celles de Bercy, mais leur caractère prétendument extravagant est en train de disparaître avec plus de 500 milliards supplémentaires depuis seulement 3 ans et encore plus de 300 de plus d’ici un an. La dette ne peut plus qu’augmenter, faute de croissance suffisante. Avec une croissance inférieure à l’inflation, l’endettement est évidemment inévitable. Et il se trouve que la croissance des 40 dernières années correspond ni plus ni moins qu’à l’endettement. Autrement dit, chaque croissance annuelle est en fait une injection de monnaie exogène dans l’économie via divers biais « productifs » qui vient s’ajouter au PIB et non pas de la création intrinsèque de richesse.
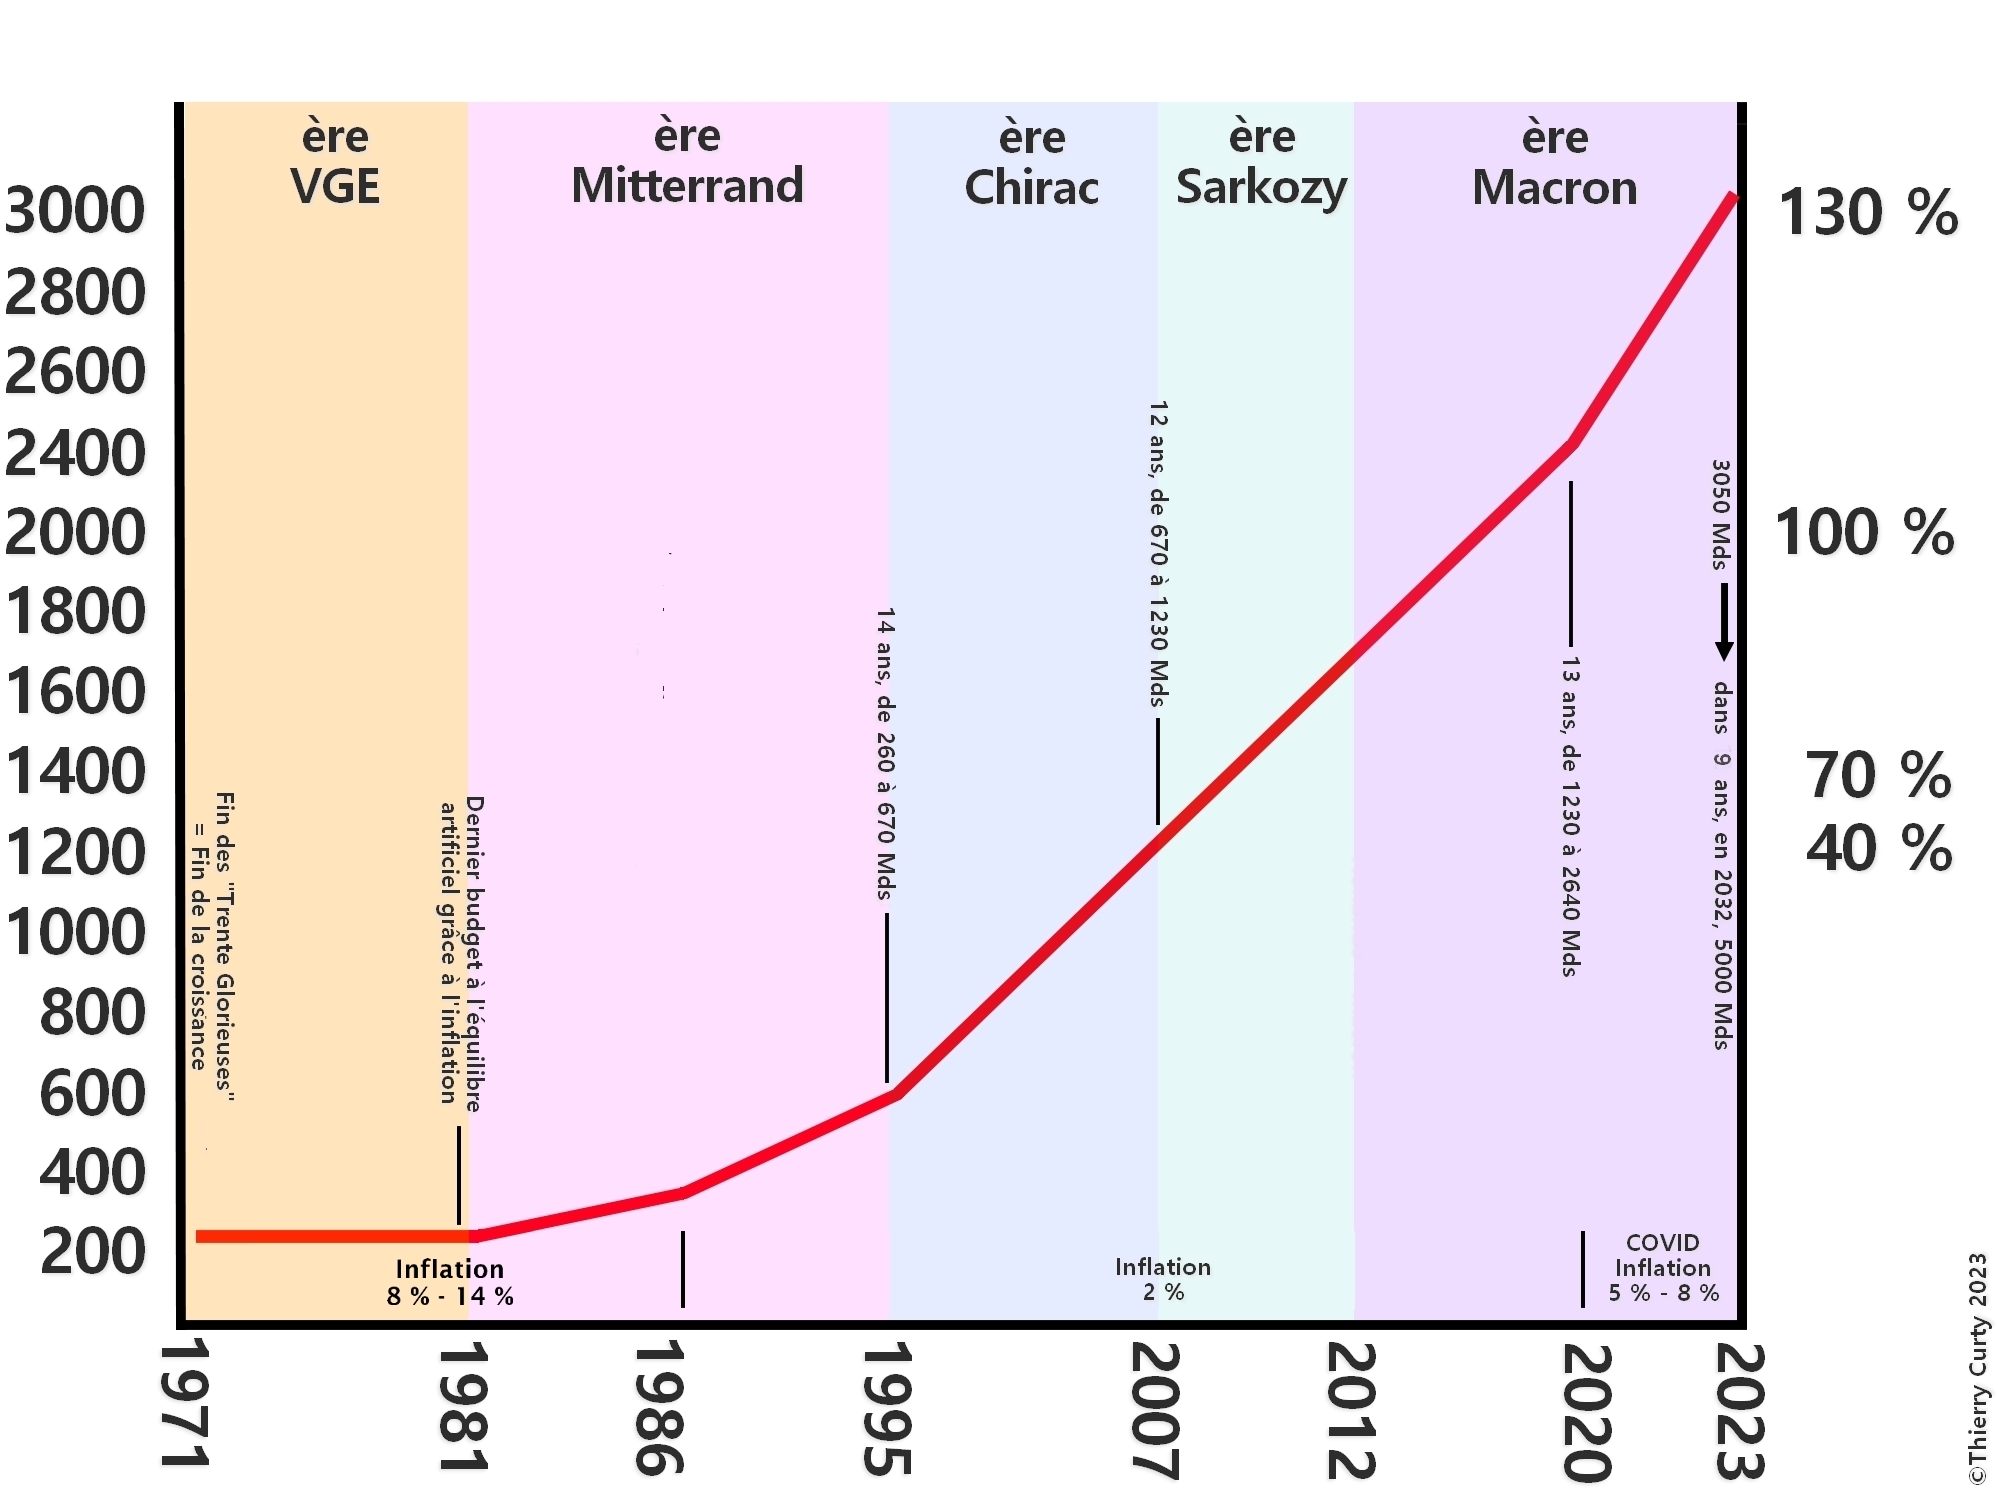
Il suffit de prendre une calculette. Pour passer des 3 595,5 milliards du deuxième trimestre 2026 à 3 900 milliards fin 2027, il faudrait ajouter environ 304,5 milliards en six trimestres, soit un peu moins de 51 milliards par trimestre. Au premier semestre 2026, la progression moyenne a été d’environ 67,7 milliards par trimestre. Autrement dit, ma projection de 3 900 milliards implique déjà un ralentissement sensible du rythme observé au premier semestre. Si le rythme devait être conservé, ce seuil serait dépassé.
Même chose pour les 5 000 milliards. Le premier semestre 2026 correspond à un rythme annualisé d’environ 271 milliards de dette supplémentaire. Il ne s’agit évidemment pas d’extrapoler mécaniquement un semestre sur six ans, mais cela donne l’échelle : à ce rythme, l’ordre de grandeur des 5 000 milliards avant 2032 n’appartient plus du tout à la science-fiction.
L’Agence France Trésor fournit d’ailleurs le chiffre qui montre le mieux ce qui est en train de se produire. En 2027, l’État prévoit un besoin de financement de 339,7 milliards d’euros et compte émettre 340 milliards de titres à moyen et long terme nets des rachats, contre 310 milliards en 2026. L’AFT précise que la hausse provient notamment de titres émis pendant les crises sanitaire et énergétique qui commencent maintenant à arriver à maturité : les seuls amortissements de moyen et long terme augmenteraient de 19,4 milliards.
Voilà ce que signifie réellement « rouler la dette ». Il faut trouver 340 milliards en un an, puis recommencer l’année suivante, et encore l’année suivante, tandis que les nouvelles émissions remplacent progressivement des obligations émises alors que l’argent ne coûtait quasiment rien.
L’inertie nous protège… avant de nous écraser
La hausse des taux ne se transmet pas immédiatement à l’ensemble de la dette. Au 30 septembre, la dette négociable de l’État français atteignait près de 2 896 milliards d’euros, avec une durée de vie moyenne de 8 ans et 158 jours. Pour les seuls titres à moyen et long terme, elle dépassait neuf ans. Cette inertie est ce qui a permis pendant longtemps de prétendre que la remontée des taux n’était pas réellement dangereuse. Une dette contractée hier à 1 % continue de coûter 1 % jusqu’à son échéance. Seulement, tous les mois, une fraction supplémentaire arrive à maturité et doit être remplacée aux conditions présentes. L’inertie ne supprime donc pas le choc ; elle l’étale.
Et la transmission a commencé. Selon l’AFT, le taux moyen pondéré des émissions à moyen et long terme atteint déjà 3,55 % en 2026, contre 3,14 % en 2025. La charge budgétaire de la dette est désormais prévue à 62,6 milliards cette année puis 72,9 milliards en 2027. L’AFT prévoit même 8 milliards de décotes à l’émission en 2027 pour tenir compte de la remontée des taux.
Il faut surtout comprendre ce que signifie mon hypothèse de 160 milliards d’euros de service pour 5 000 milliards de dette. Cela ne demande absolument pas que les 5 000 milliards soient rémunérés à 6 %. Une charge de 160 milliards sur un encours de 5 000 milliards correspond à un coût moyen effectif de 3,2 % seulement. Autrement dit, si le marché demande 5,5 ou 6 % sur les nouvelles émissions pendant plusieurs années, tandis que le coût moyen du stock ancien remonte progressivement, les 160 milliards peuvent être atteints bien avant que l’ensemble du stock ne porte un coupon voisin de 6 %. C’est précisément à cela que sert l’inertie : elle retarde la douleur, puis la fait durer.
Les acheteurs sont toujours là, l’AFT indique qu’en 2026 la demande a représenté environ 2,5 fois l’offre sur les émissions à moyen et long terme. Nous ne sommes donc pas face à une grève des acheteurs ni à une crise de liquidité française immédiate. Le problème est plus banal et beaucoup plus pernicieux, les investisseurs achètent, conscients de la richesse nationale, mais plus cher.
Le prix mondial de l’argent monte aussi
La France pourrait encore espérer que le phénomène soit national. Il ne l’est pas. Le Treasury américain à dix ans a atteint environ 5,3 à 5,4 % ces derniers jours, son niveau le plus élevé depuis 2007. Le trente ans a atteint environ 5,64 %, un sommet depuis le début des années 2000. Même après un léger reflux le 2 octobre, le dix ans restait autour de 5,37 %. Et ce point est fondamental parce que la dette américaine sert de référence au prix mondial du capital. Lorsque les États-Unis doivent offrir plus de 5 % sur dix ans pour attirer les investisseurs, il devient très difficile pour un autre grand emprunteur souverain de prétendre à ce que son propre financement puisse rester à 2 ou 3 %, le dollar dominant massivement le marché mondial.
L’évolution américaine est d’autant plus remarquable que le Trésor a commencé à renforcer ses opérations de soutien à la liquidité sur les maturités longues. Le 19 août, le Treasury a annoncé qu’à partir du 9 septembre il doublerait au minimum la taille maximale de ses rachats de soutien à la liquidité sur les segments dix à vingt ans et vingt à trente ans, passant de 2 milliards à au moins 4 milliards par opération. Ces rachats ne sont pas un programme de contrôle des taux comparable à un QE et le Trésor les présente explicitement comme un instrument de liquidité, mais le simple fait de devoir renforcer ce dispositif au moment où les taux longs continuent de monter constitue un élément supplémentaire du paysage, une coïncidence potentiellement désastreuse à terme. Et la banque centrale américaine ne peut pas simplement voler au secours du marché obligataire. Le 16 septembre, la Réserve fédérale a au contraire relevé son taux directeur de 25 points de base, à 3,75-4 %, parce que l’inflation reste trop élevée.
C’est là que l’étau commence véritablement à se resserrer : l’État aurait besoin de taux plus faibles pour contenir son service de la dette, mais la banque centrale a besoin de taux élevés pour empêcher l’inflation de s’installer.
L’inflation ferme la principale porte de sortie
Le phénomène est désormais identique en Europe. Le 2 octobre, Eurostat a annoncé une inflation annuelle de 3,8 % dans la zone euro en septembre, contre 3,2 % en août. L’énergie progresse de 18,8 % sur un an, les services de 3,2 %, l’alimentation, l’alcool et le tabac de 1,4 %. Plus important encore pour la suite, l’inflation hors énergie et alimentation atteint 2,5 %, tandis que l’indice hors énergie remonte également.
Depuis plusieurs mois, je considère qu’une inflation autour de 4 % en 2027 me paraît plus crédible que les 2,5 % retenus par la BCE dans son scénario central. Le chiffre de septembre ne prouve évidemment pas encore que j’aurai raison sur la moyenne de 2027. Mais il est difficile de ne pas constater que nous avons déjà dépassé en septembre le pic de 3,6 % que la BCE prévoyait encore pour le quatrième trimestre 2026.
La BCE prévoit toujours dans son scénario central une inflation moyenne de 2,5 % en 2027 et un retour autour de 2 % ensuite. Mais ses propres scénarios montrent combien cette trajectoire dépend de la disparition rapide des chocs énergétiques. Dans son scénario sévère, l’inflation atteindrait 5,4 % en 2027, l’inflation sous-jacente 3,5 %, tandis que la croissance tomberait à 0,4 %. C’est exactement le problème que je souligne : augmenter les taux ne produit pas de pétrole, ni gaz, électricité, blé, cuivre ou ciment. Ca ne construit rien, comprime la demande et freine l’investissement afin d’empêcher la hausse des prix de se propager. En situation normale, ça peut fonctionner. Si l’énergie devient momentanément chère, on ralentit certains secteurs très exposés, la demande diminue et l’économie réalloue ses ressources.
Mais que fait-on lorsque tous les secteurs rencontrent simultanément leur propre contrainte ?
L’énergie n’est qu’un problème parmi les autres — et elle contamine tous les autres
On peut toujours répondre que la solution passe par davantage de production énergétique. Encore faut-il être capable de la construire suffisamment vite. Or l’Agence internationale de l’énergie vient justement de réviser complètement ses anticipations sur le charbon. Alors qu’elle prévoyait auparavant une baisse de sa consommation mondiale en 2026, elle prévoit désormais une hausse de 1,2 %, à un nouveau record de 8,94 milliards de tonnes. La consommation indienne augmenterait de 4,2 %. La Chine remonterait également, tandis que l’Europe, le Japon et la Corée ont vu leurs prévisions révisées à la hausse, en particulier parce que les difficultés d’approvisionnement en gaz ont rendu le charbon de nouveau nécessaire.
C’est une information beaucoup plus importante qu’elle n’en a l’air. Les États-Unis, l’Inde, la Chine ou l’Europe n’utilisent pas davantage de charbon parce qu’ils viennent soudainement de découvrir ses vertus écologiques, ils ne font que faire appel à ce qu’ils ont, parce qu’il faut produire de l’énergie maintenant, immédiatement.
On pourrait également répondre « infrastructures », mais avec quoi les construirait-on ? Le BTP est précisément l’un des plus gros consommateurs d’énergie, de ciment, d’acier, de bitume et de machines lourdes. Les infrastructures électriques nécessitent du cuivre, des transformateurs, des équipements de puissance et des années de travaux. Le nucléaire exige de lourdes capacités industrielles, du personnel qualifié et des délais considérables.
On ponrrait répondre « investissement productif ». Mais le capital lui-même vient de devenir beaucoup plus cher. Un projet dont le rendement attendu était confortable lorsque son financement coûtait 1 ou 2 % devient beaucoup moins séduisant et moins crédible avec un capital à 5, 6 ou 7 %. Les projets dont nous aurions besoin pour desserrer la contrainte énergétique et industrielle sont donc précisément renchéris par la politique monétaire utilisée pour combattre les conséquences de cette contrainte.
On peut encore répondre « diversification des approvisionnements ». C’est indispensable, mais où ? A qui faire appel ? Nous avons déjà tellement d’échanges avec toutes les parties du monde, à l’exception de celles sous embargo. Eh puis, diversifier un risque ne fait pas apparaître les ressources. De plus, si on trouve, remplacer une dépendance à un fournisseur par plusieurs dépendances à d’autres fournisseurs, eux-mêmes exposés aux tensions énergétiques, climatiques, financières ou géopolitiques mondiales ne fait que translater l’incertitude.
Même les solutions deviennent inflationnistes
C’est ce qui distingue la situation actuelle d’un simple épisode inflationniste :
- Si l’on augmente les taux, on freine l’inflation mais on renchérit simultanément la dette souveraine, le crédit immobilier, le financement des entreprises et l’investissement dans les nouvelles capacités de production
- Si l’on baisse les taux pour soulager la dette et l’investissement, on risque de relancer la demande, de fragiliser la monnaie et d’entretenir l’inflation
- Si l’État investit massivement pour construire des infrastructures et augmenter les capacités productives, il accroît immédiatement son besoin de financement au moment où il se renchérit
- S’il réduit ses dépenses pour rassurer le marché obligataire, il comprime la demande, les revenus, les investissements publics et parfois précisément les infrastructures qui permettraient d’augmenter l’offre
- S’il augmente les prélèvements, il doit choisir où absorber le choc : pouvoir d’achat des ménages, marge des entreprises ou rendement du capital. Perdant, perdant ou perdant, au choix.
Cela ne signifie pas qu’aucune politique ne soit préférable à une autre mais quelque chose de plus préoccupant : il n’existe plus de levier majeur qu’on puisse actionner sans exercer une pression supplémentaire ailleurs dans le système. Voilà la véritable mécanique de l’étau.
La France et l’Allemagne recommencent à diverger
À l’intérieur même de l’Europe, un autre phénomène se précise. Le 2 octobre, le dix ans français a brièvement approché 4,95 % avant de revenir autour de 4,86 %. Dans le même temps, le Bund allemand à dix ans reculait vers 3,45 % parce que les investisseurs recherchaient un actif refuge. L’écart France-Allemagne est remonté à son niveau le plus élevé depuis la crise de la zone euro de 2012. Ce différentiel n’a rien de mystérieux, les tendances du marché reposent sur des dogmes et des modèles de mesure somme toutes assez rudimentaires, les investisseurs sont humains. La dette publique allemande représentait 63,5 % du PIB fin 2025, contre désormais 119 % pour la France et le renforcement de l’extrême-droite suivi du durcissement du discours du Chancelier sont des signaux que le marché apprécie, les percevant comme un regain de rigueur, promesse de fiabilité. Ainsi, même si l’Allemagne elle-même s’endette davantage — sa dette a augmenté de 144 milliards en 2025 — elle conserve encore un bilan souverain radicalement différent du nôtre.
Autrement dit, l’euro n’a pas supprimé le risque national, il l’a juste comprimé. Lorsque le risque augmente, le marché recommence à faire ce qu’il a toujours fait : différencier les signatures souveraines. Et c’est d’autant plus intéressant que Berlin durcit parallèlement son opposition à de nouvelles formes de mutualisation financière européenne. L’Allemagne, accompagnée notamment des Pays-Bas, de la Suède, du Danemark, de l’Autriche et de la Finlande, demande une réduction de plusieurs centaines de milliards du prochain budget européen proposé à environ 2 000 milliards et s’oppose aux projets de nouvelle dette commune. Ces six pays représentent environ 40 % du financement du budget communautaire. Quelle impiété de la part de l’Allemagne qui a tant bénéficié de l’Union européenne, quelle incurie de la part des Pays-Bas, qui se considèrent impudiquement « vertueux » alors qu’ils sont surtout un paradis fiscal.
Cela ne signifie évidemment pas que l’Allemagne va quitter demain l’euro. Il n’en reste pas moins qu’au moment où certains États pourraient avoir besoin de davantage de mutualisation, l’un des principaux garants implicites de cette mutualisation, qui a tant retiré d’avantages de l’UE cherche au contraire à limiter son engagement. Après avoir bénéficié du haircut sur sa dette de guerre en 1953, au moment de la conversion en euros, le mark a bénéficié de 2/10 d’avantage. Ceci de façon à répartir sur l’ensemble des acteurs de la ZE cette fraction afin d’aider l’Allemagne à financer la Réunification qui allait lui coûter 2000 milliards et dont elle subit encore largement les conséquences avec son industrie de l’Allemagne de l’Est héritée de l’ère soviétique. L’Allemagne produit des outils de jardin, comme la Pologne et une part significative de son PIB provient de l’extraction et la consommation de charbon, c’est effarant. Et comme la France était le second acteur de la ZE, derrière l’Allemagne, avec 17 % de la masse euro, c’est elle qui a assumé la plus grosse part. Ensuite, lors du Plan Schröder, en 2001, consistant à baisser les importations de 1 % et augmenter les exportations de 1 %, c’est la France qui a assumé 80 % de l’un comme l’autre. Durant 15 ans la télévision française ne présentait pour ainsi dire plus que des pubs pour des voitures allemandes. Durant les mêmes 15 années l’UE tapait du pied reprochant à l’Allemagne l’exploitation de son avantage de deux dixièmes sur l’euro pour capter la croissance de ses partenaires européens. Elle vendait des voitures de la catégorie supérieure a un prix plus bas que la catégorie inférieure, c’est-à-dire 20 % trop bon marché. Et la France assumait évidemment au travers de son industrie.
Sous le marché obligataire, une autre couche de dette
Il reste enfin une dimension dont on parle beaucoup moins : la dette privée qui s’est développée pendant les années de taux faibles en dehors du système bancaire traditionnel. En mai dernier, le Financial Stability Board estimait le marché mondial du private credit entre 1 500 et 2 000 milliards de dollars et soulignait qu’il n’avait jamais été testé à sa taille actuelle dans une récession prolongée. Le FSB insiste notamment sur la qualité relativement faible de certains emprunteurs, l’opacité des valorisations, le levier et surtout l’augmentation des interconnexions avec les banques, les assureurs et le private equity. Ce n’est pas nécessairement le premier domino, mais potentiellement l’un des accélérateurs.
Tant que les taux restent faibles et que les refinancements sont possibles, un emprunteur fragile peut survivre longtemps. Mais lorsque le prix du capital monte durablement, les mêmes entreprises doivent refinancer des dettes anciennes à un coût supérieur, tandis que leur activité peut simultanément ralentir. Des pertes jusque-là latentes apparaissent alors dans les fonds, puis potentiellement chez leurs prêteurs, leurs assureurs et leurs investisseurs, enclenchant une spirale infernale de destruction de valeur. C’est ainsi qu’une crise qui commence sur un segment finit par se propager, par répercussion systémique. Des bilans qui semblaient ordinairement indépendants révèlent la profonde intrication systémique de l’économie, par leurs infinies relations, dès lors que plusieurs des contraintes adéquates se matérialisent simultanément.
Ce ne sont plus des flocons indépendants
C’est pour cette raison que je ne pense plus qu’il suffise d’ajouter quelques « flocons » à mon précédent raisonnement sur le risque d’effondrement systémique. Pendant longtemps, chaque événement pouvait être considéré isolément. La dette américaine augmente ? Elle sera refinancée. Les taux remontent ? Ils redescendront lorsque l’inflation retombera. L’énergie devient chère ? On augmentera les capacités. Les infrastructures vieillissent ? On investira. L’Europe manque de croissance ? On empruntera pour investir. La France s’endette ? La BCE et l’euro garantissent la stabilité. Les entreprises fragiles ? Les banques centrales disposent de liquidités illimitées. Chacune de ces réponses est raisonnablement réaliste lorsqu’on la considère séparément en situation ordinaire.
La dette doit être refinancée mais les taux augmentent. Les taux devraient redescendre mais l’inflation repart. Il faudrait accroître l’offre énergétique mais construire cette offre nécessite beaucoup de capital et d’énergie. Il faudrait investir dans les infrastructures mais le capital est plus cher et les budgets plus contraints. Il faudrait soutenir l’activité mais les banques centrales cherchent précisément à la ralentir pour contenir les prix. Il faudrait mutualiser davantage les risques européens mais les pays les mieux notés deviennent plus réticents à cette mutualisation.
Et pendant ce temps, les obligations américaines dépassent 5 %, l’OAT française approche 5 %, la dette française dépasse 3 595 milliards, l’État doit prévoir 340 milliards d’émissions à moyen et long terme pour 2027, l’inflation européenne atteint 3,8 %, la Fed et la BCE remontent leurs taux, la consommation mondiale de charbon repart vers un record et une partie du système financier privé n’a jamais été testée dans un environnement de taux durablement élevés.
C’est un véritable emballement qui s’accélère et s’autoalimente et personne n’y peut rien, le modèle économique est mort et entraîne l’économie avec lui. Même si aucun de ces éléments n’est en soi porteur de rupture, c’est leur conjonction qui change la nature du problème. Il y a encore des acheteurs pour la dette. Les marchés monétaires fonctionnent. Les banques centrales disposent encore d’outils. Les États peuvent encore emprunter. Nous ne sommes pas en 2008, ni en 1929, ni au moment d’une crise de liquidité immédiate, mais le système dispose de moins en moins de solutions indolores, il épuise ses outils de régulation en les amplifiant au gré qu’ils produisent de moins en moins d’effets.
C’est cela que je suis depuis des mois, flocon après flocon. Et c’est cela qui se précise aujourd’hui, les taux ne montent plus simplement, ils commencent à s’enrouler autour de l’ensemble du système jusqu’à l’étouffement. Pendant quinze ans, on a pu dire que la dette n’était pas un problème parce qu’on la roulait. La dette française est aujourd’hui à 3 595 milliards. Mon scénario la place autour de 3 900 milliards fin 2027 et toujours vers 5 000 milliards avant 2032. Le taux français à dix ans vient déjà de frôler 5 %. Le besoin annuel de financement de l’État atteint presque 340 milliards.
La dette roule toujours, simplement, elle commence à nous rouler dessus.